Informe semanal al 2026-10-13
Cubre del martes 22 de septiembre al martes 13 de octubre de 2026. Los datos y los textos llegan hasta el cierre del martes 13 de octubre.
Resumen
Mundo
- Las minutas de la Fed muestran un comité unánime a favor de una tasa más alta, pero eso ya estaba en el precio: el día que salieron, el Treasury a 2 años bajó en vez de subir. Los futuros ponen la tasa de enero en 4,17 %, más de una suba entera sobre el 3,88 % actual, y Polymarket le da 76 % a una suba en diciembre.
- El Brent subió 5,1 %, a 105,7 dólares. El jueves 8 atacaron un buque catarí en Ormuz e Irán rechazó la respuesta de EE.UU. y mantiene cerrado el estrecho. Los inventarios de crudo caen: la suba viene con faltante físico.
- El petróleo caro y un dólar global firme golpearon a las acciones emergentes, que perdieron 3,7 % en la semana. La deuda emergente, en cambio, no sufrió: el golpe fue a las acciones.
- El miércoles 7 saltaron los spreads de los bonos basura de EE.UU. y la volatilidad de los Treasuries. Los diarios lo atribuyeron a las minutas, pero las tasas casi no se movieron ese día y no encontramos una causa que cierre con los datos.
Argentina
- La inflación de septiembre fue 1,9 %, lo mismo que esperaba la mediana del REM, la encuesta mensual del BCRA a analistas. Las tarifas explican una parte, pero la suba fue amplia: se aceleraron 7 de las 12 divisiones. Las subas de luz y gas de octubre son un riesgo al alza frente al 1,7 % que el REM espera para ese mes.
- El riesgo país subió 24 pb, a 597 pb, mientras los bonos de otros emergentes no se movieron. La suba es argentina y la llevaron los bonos largos (2035 y 2041). Los diarios hablaron de un contexto global en contra, pero los datos no lo muestran.
- El BCRA compró 88 M USD entre el miércoles 7 y el jueves 8, y el dólar mayorista igual bajó 0,3 % en la semana: entró más oferta de dólares de la que el BCRA absorbió. El martes 13 hizo la mayor compra desde julio, aunque las reservas brutas no reflejan todo lo comprado.
- Los pesos que el BCRA emite para comprar dólares sobran en los bancos: la tasa entre bancos cayó 297 pb. El crédito no acompaña: los bancos prestan poco, con la mora de las familias alta.
- El empleo privado registrado lleva 14 meses de caída, y el EMAE de julio cayó 2,9 %. Esa caída debilita nuestra lectura de que la economía hacía piso, aunque no la descarta: el EMAE va en serrucho, sin tendencia clara, y la industria y la construcción subieron en agosto.
Mundo
El miércoles 7 salieron las minutas de la reunión de la Fed del miércoles 16 de septiembre, el resumen de la discusión. Todos los miembros apoyaron la suba de 25 pb de esa reunión, todos ven apropiada una tasa más alta y muchos piden un camino de subas como seguro contra una inflación que no baja. Pero eso ya estaba en el precio. El Treasury a 2 años, el bono que sigue lo que se espera de la Fed, bajó 2 pb ese día: las minutas no agregaron nada a lo que el mercado ya esperaba. Donde sí hubo movimiento fue en el tramo más corto. La tasa que las letras del Tesoro ponen para los próximos tres meses subió 6 pb entre el viernes 2 y el viernes 9: el mercado adelantó un poco la próxima suba de la Fed. Las minutas no explican ese movimiento, porque el día que salieron las tasas no subieron, y no encontramos otra causa que cierre con los datos. Después de esa semana, el lunes 12, Beth Hammack, de la Fed de Cleveland, dijo que una política restrictiva es apropiada: es una señal en la misma dirección, pero llegó tarde para explicar la suba. Los futuros de fed funds pagan según la tasa promedio de cada mes, y el de enero cotiza 4,17 % contra el 3,88 % de hoy: el mercado ya cuenta con más de una suba de 25 pb.
4 fuentes
- EL PAÍS (07-10), «Las actas de la Fed revelan que la mayoría de gobernadores apuesta por otra subida de tipos antes de final de año»
- Bloomberg Línea (07-10), «Minutas de la Fed muestran apoyo a otra subida de tasas tras el alza de septiembre»
- RoadShow (08-10), «FED: las minutas anticipan otra suba de tasas antes de fin de año»
- TradingView (12-10), «Cleveland Fed's Hammack sees restrictive policy as appropriate»
Pensamos que la Fed quedó detrás de la curva y que su próximo movimiento es una suba, no una baja, y la semana lo sostiene. La regla de Taylor es una fórmula que dice qué tasa correspondería según la inflación y el desempleo. Para la inflación usa el PCE núcleo, la medida de precios que sigue la Fed, sin energía ni alimentos. Con el PCE núcleo de agosto en 3,0 % interanual y el desempleo en su nivel de largo plazo, la regla da 4,71 %, más de 80 pb sobre la tasa efectiva de 3,88 %: ninguna versión pide una tasa más baja que la actual. Esperamos que la Fed vuelva a subir antes de fin de año y que la tasa efectiva quede cerca de 4,1 %. El empleo no frena esa lectura. Las nóminas de septiembre crecieron sólo 29 mil y las revisiones les restaron 60 mil a julio y agosto. Pero el desempleo sigue en 4,2 %, lo mismo que la Fed estima de largo plazo, y los despidos de agosto bajaron a 1,0 % del empleo. Es un mercado laboral que contrata poco pero no despide, y las minutas ya ven equilibrados sus riesgos.
El miércoles 7 se abrió el spread de los bonos de alto riesgo de EE.UU., lo que pagan las empresas más endeudadas sobre el Tesoro. Ese mismo día saltó el MOVE, que mide la volatilidad esperada de los Treasuries. Desde el martes 22 de septiembre, el spread suma 43 pb y el MOVE, 28,7 %, y la mayor parte de los dos movimientos se concentró en ese miércoles 7. Los diarios lo atribuyeron a unas minutas más duras de lo esperado, pero esa explicación no cierra. Si las minutas hubieran sorprendido, las tasas cortas habrían subido ese día, y el Treasury a 2 años bajó. Además, en la semana el VIX, la volatilidad esperada de las acciones, subió apenas 1,7 %, y el salto se revirtió en parte: el MOVE cerró la semana en baja. No encontramos una causa que cierre con los datos. Si en las próximas semanas los spreads vuelven a abrirse sin que se mueva el Treasury a 2 años, sería otra pista de que la causa no está en lo que se espera de la Fed, aunque no diría cuál es.
3 fuentes
- EL PAÍS (07-10), «Las actas de la Fed revelan que la mayoría de gobernadores apuesta por otra subida de tipos antes de final de año»
- Bloomberg Línea (07-10), «Minutas de la Fed muestran apoyo a otra subida de tasas tras el alza de septiembre»
- Ambito (11-10), «La Fed muestra sus cartas y las tasas largas empiezan a calmarse»
El Brent subió 5,1 % en la semana, a 105,7 dólares. El jueves 8 atacaron un buque catarí en Ormuz, y durante el fin de semana Irán rechazó por insuficiente la respuesta de EE.UU. y dijo que un acuerdo con Omán no alcanza para reabrir el estrecho. Hubo frenos. La Agencia Internacional de Energía aceleró la liberación de reservas, sobre todo de diésel, y Trump descartó atacar a Irán antes de las elecciones de medio término, lo que llevó el Brent a 103 el viernes 9. Los inventarios de EE.UU. apuntan a un faltante físico: en la semana al viernes 2, los comerciales cayeron 3,2 M de barriles y el gobierno también sacó crudo de su reserva estratégica. Para nosotros, mientras Ormuz siga cerrado, el petróleo está en un régimen de escasez y el Brent futuro se queda entre 100 y 110 hasta fin de año. Una sola semana de inventarios no lo prueba, y la baja del viernes muestra cuánto pesan los anuncios. Lo van a decir los inventarios que la EIA publica cada miércoles: si los comerciales dejan de caer con el estrecho todavía cerrado, la escasez es menor de lo que creemos. EE.UU. intenta bajar el precio con más oferta, sin resolver el conflicto. Lo cambiaría una reapertura del estrecho que lleve el Brent futuro debajo de 90.
8 fuentes
- Ultima Hora (08-10), «El petróleo de Texas sube un 4,76 %, hasta 92 dólares, tras el ataque a un buque catarí en Ormuz»
- Agencia Noticias Argentinas (11-10), «Irán rechazó por insuficiente la respuesta de Estados Unidos y mantiene cerrado el estrecho de Ormuz»
- BAE Negocios (11-10), «Irán mantendrá el bloqueo en Ormuz: aseguran que "no habrá negociaciones"»
- Transporte y Energía (12-10), «Irán afirma que potencial acuerdo con Omán sobre estrecho de Ormuz no sería suficiente para reabrir vía marítima»
- Inspenet (08-10), «La AIE acelera la liberación de reservas de petróleo y prioriza el diésel»
- EL PAÍS (07-10), «La AIE asegura que quedan reservas por 1.100 millones de barriles de crudo y acuerda acelerar la liberación de diésel»
- El Litoral (09-10), «El petróleo Brent cae a US$103 tras el anuncio de Trump sobre Irán»
- tmgm.com (09-10), «WTI declines to near $89.50 as Trump rules out attacks on Iran before midterm elections»
Las acciones emergentes, medidas por el fondo EEM, que replica las bolsas de esos países, cayeron 3,7 % en la semana y 4,9 % desde el martes 22 de septiembre. Las golpearon el petróleo caro, que pega en los importadores asiáticos de energía (pesan mucho en ese índice), y un dólar global firme: el DXY, el valor del dólar contra las monedas de los países ricos, subió 1,6 % desde el martes 22 de septiembre. La disputa tecnológica entre EE.UU. y China suma en contra. El golpe fue a las acciones y no a la deuda: el fondo de bonos emergentes subió 0,3 % en la semana. En este ciclo la Fed es la que menos subió, pero para el dólar pesa lo que viene. El Banco Central Europeo (BCE) ya subió, y para su próxima reunión, el jueves 29 de octubre, no hay una expectativa publicada; en la Fed, en cambio, el mercado sumó subas hacia adelante. Nuestra hipótesis, con poca confianza, es que esa diferencia mantenga firme al dólar hasta esa reunión. Choca con nuestra lectura de que el dólar tiene margen para bajar en el mediano plazo. Lo resuelve el DXY después de las decisiones de la Fed del miércoles 28 y del BCE del jueves 29: si supera 103, se sostiene la firmeza; si el BCE vuelve a subir y el dólar afloja, gana la lectura de mediano plazo.
3 fuentes
- Ultima Hora (08-10), «El petróleo de Texas sube un 4,76 %, hasta 92 dólares, tras el ataque a un buque catarí en Ormuz»
- Agencia Noticias Argentinas (11-10), «Irán rechazó por insuficiente la respuesta de Estados Unidos y mantiene cerrado el estrecho de Ormuz»
- Blogthinkbig.com (13-10), «Trump entra en pánico por la IA china: por qué Kimi ha intensificado la guerra tecnológica entre EE. UU. y China»
Varios bancos centrales vienen subiendo. El BCE decidió el jueves 8 llevar su tasa a 2,50 % por el shock energético, y la tasa nueva rige desde el miércoles 14. En las semanas previas, el Banco de Japón la llevó a 1,25 % y el de Colombia, a 12,25 %. Brasil va en sentido contrario: bajó a 13,75 %. Lo que vemos es que el shock petrolero empuja a buena parte del mundo a un ciclo de subas, y suponemos que pesa más en Europa y Asia porque importan energía, aunque estas tasas solas no lo muestran. La Fed fue la que menos subió en este ciclo, pero, como muestran los futuros, el mercado le suma subas hacia adelante. Las decisiones recientes son compatibles con esa lectura, y Brasil es la excepción que la matiza.
2 fuentes
- El Ecosistema Startup (08-10), «BCE sube la tasa a 2,50% por el shock energético: claves para founders»
- Infobae (08-10), «BCE estimó "sólida" decisión de subir tipos para navegar efectos del conflicto en O.Medio»
Según EcoGo, Flávio Bolsonaro quedó primero en la primera vuelta de Brasil, con 47 % de los votos frente a 45,2 % de Lula, y las encuestas lo favorecen para el balotaje del domingo 25. La misma consultora cuenta que, tras ese resultado, la bolsa brasileña subió 7,7 % y el real se apreció casi 5 %. Medido desde el informe anterior, del martes 22 de septiembre, el real se fortaleció 2,5 %, a 4,99 por dólar: el casi 5 % de EcoGo mide otro período, el de la reacción a la elección.
1 fuente
- EcoGo (13-10), «Monitor Semanal #874 | Descompresión financiera y señales mixtas en la economía real»
Argentina en dólares
El riesgo país es lo que pagan de más los bonos argentinos en dólares sobre los del Tesoro de EE.UU. Tuvo dos tiempos. En los primeros días de octubre, después de la primera vuelta en Brasil, bajó con fuerza. Según EcoGo, esa baja vino por el resultado brasileño y por Scott Bessent, el secretario del Tesoro de EE.UU., que ratificó el respaldo a Milei y la ayuda financiera si hace falta. Desde el martes 6 lo fue devolviendo: entre ese día y el martes 13 subió 24 pb, hasta 597 pb. Con las dos partes, terminó 42 pb arriba del nivel del martes 22 de septiembre. Los diarios atribuyeron la suba de esta semana a un contexto global en contra, pero los datos no lo muestran. Si el mundo se hubiera vuelto contra los emergentes, también habrían subido los spreads de sus bonos, y se movieron −1 pb. La suba es argentina.
4 fuentes
- Ambito (09-10), «Efecto Brasil: el riesgo país tuvo su mayor caída semanal en 4 meses y el S&P Merval revirtió la racha bajista»
- EcoGo (13-10), «Monitor Semanal #874 | Descompresión financiera y señales mixtas en la economía real»
- Infobae (07-10), «Jornada financiera: el escenario global jugó en contra de los activos argentinos y volvió a subir el riesgo país»
- Clarin.com (07-10), «Se acabó el efecto Brasil: el riesgo país volvió a acercarse a los 600 puntos y subió el dólar»
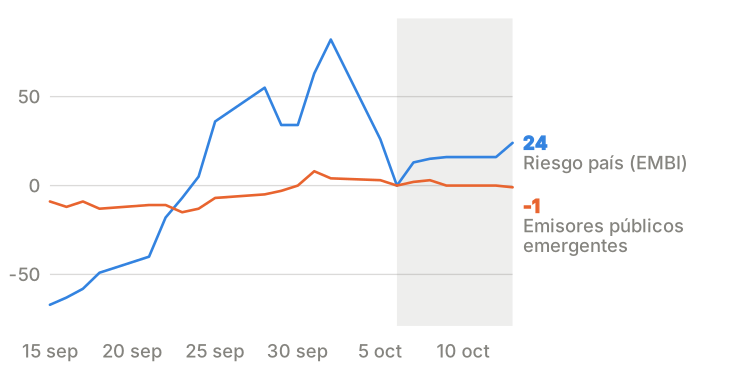
Esa suba la explican los bonos largos, que son los que más pesan en el índice. Entre el martes 6 y el viernes 9, el spread del Global 2035 subió 20 pb y el del 2041, 10 pb, mientras el del GD30, que vence en 2030, bajó 26 pb. La TIR del GD30, la tasa que rinde el bono al precio de hoy, se mueve al revés que el precio: bajó 21 pb en la semana, a 7,17 %, así que su precio subió. Los bonos que se pagan antes de la elección de 2027 subieron y los largos bajaron. No encontramos una causa que cierre con los datos. Nuestra hipótesis es que pesó una prima política antes del balotaje en Brasil y del debate del Presupuesto 2027, o ventas puntuales de bonos largos. Para nosotros, en el corto plazo el riesgo país se mueve más por Brasil y el clima global que por lo local. Esta semana fue al revés: el movimiento fue propio, con los bonos de otros emergentes quietos y el real firme, y eso debilita esa lectura. El balotaje del domingo 25 ayudará a decidir: si Brasil sale como se espera y los bonos largos siguen sin recuperarse, la causa es local.
El BCRA compró 45 M USD el miércoles 7 y 43 M USD el jueves 8, y en la semana al viernes 9 el dólar mayorista igual bajó 0,3 %, a 1.515,9. Si el BCRA compra y el precio baja, la oferta de dólares fue mayor que lo que absorbió, o la demanda se achicó. El agro liquidó 147 M USD por día hábil en septiembre: es un dato mensual y sirve sólo como orden de magnitud frente a los 44 M USD diarios que compró el BCRA. Además del agro pueden haber vendido empresas que se endeudan afuera, provincias o inversores; el balance cambiario de octubre, a fin de noviembre, dirá quién. El mayorista está 27,2 % debajo del techo de la banda. Ese es el margen que tiene el BCRA para seguir comprando, aunque cada compra empuja el precio hacia arriba. El martes 13, ya fuera de esa semana, compró 291 M USD, la mayor compra desde fines de julio, y en el año suma unos 15.000 M USD. Cómo pesó esa compra sobre el precio se verá con el mayorista de esta semana.
8 fuentes
- Diario El Norte - San Nicolás (08-10), «El BCRA compra US$ 43 millones y las reservas siguen en alza»
- Ambito (07-10), «El dólar oficial tocó mínimos de dos semanas, a contramano del avance global de la divisa»
- 0223.com.ar (09-10), «El dólar oficial anotó su segunda baja semanal al hilo»
- RoadShow (08-10), «Dólar hoy: bajó a $1.515,50 y quedó a 27,2% del techo de la banda»
- Diario El Norte - San Nicolás (13-10), «El BCRA hizo la mayor compra de dólares desde julio»
- Infobae (13-10), «El Banco Central realizó la mayor compra de dólares desde julio y ya acumula más de USD 15.000 millones en 2026»
- TN (13-10), «El Banco Central compró US$291 millones, el monto más alto desde fines de julio»
- Clarin.com (12-10), «El Banco Central aceleró la compra de reservas: ya acumuló casi US$ 15.000 millones, 50% más que la meta original del año»
Lo que compra el BCRA no se ve entero en las reservas brutas, que son todos sus activos externos. En las cuatro semanas al martes 13 compró 596 M USD, y las brutas igual cayeron 0,5 %: los pagos de deuda del Tesoro y la valuación se llevan una parte. Y cuando suben, no siempre es por las compras: en la semana al martes 6, la suba la explicaron sobre todo los encajes, los dólares de los ahorristas que los bancos depositan en el BCRA. Por eso las compras brutas sobrestiman la mejora de las reservas propias: el Tesoro usa esos dólares para pagar vencimientos. Creemos que las compras del año terminan entre 17.000 y 19.000 M USD, y esta semana no cambia esa cuenta.
1 fuente
- Infobae (08-10), «El Banco Central acelera el ritmo de compra de dólares, pero los pagos de deuda limitan la acumulación de reservas»
Los precios de cobertura no muestran tensión. Los futuros del dólar ponen el mayorista de fin de octubre en 1.526 y el de diciembre en 1.582. La devaluación que esperan para los próximos 30 días bajó 40 pb, a 1,09 % mensual. La brecha entre el contado con liquidación y el mayorista, que mide las ganas de salir del peso, es de 6,4 %. Pensamos que el dólar se queda entre 1.500 y 1.550 en el cuarto trimestre, con el BCRA comprando, y que el estrés se corre a la previa de la elección de 2027. Por ahora se cumple. Lo cambiaría un mayorista arriba de 1.650 o una brecha de más de 10 % antes de fin de año. El BCRA, además, dijo que el fin total del cepo llegaría recién en un segundo mandato de Milei. Eso mantiene las restricciones que contienen la demanda de dólares, como el giro de dividendos, y en esto coincidimos: liberar antes de la elección le daría al mercado una vía para sumar volatilidad.
2 fuentes
- iProfesional (07-10), «El BCRA adelantó que el fin total del cepo se daría recién en un segundo mandato de Milei»
- El Cronista (07-10), «El BCRA postergó el fin del cepo, pero adelantó que será en el segundo mandato de Milei»
Argentina en pesos
La inflación de septiembre fue 1,9 %, lo mismo que esperaba la mediana del REM, la encuesta del BCRA a 44 analistas. El IPC de la Ciudad la había anticipado: salió el jueves 8 con 1,8 % y una núcleo de 1,7 %. La núcleo nacional, la inflación sin regulados ni estacionales, dio 1,7 %, una décima menos de lo que esperaba el REM. La tendencia de fondo no se aceleró. Lo que empujó el general fueron los precios que fija el gobierno y los de temporada: los regulados subieron 2,3 % y los estacionales, 2,9 %.
3 fuentes
- El Litoral (13-10), «La inflación fue del 1,9% en septiembre y acumula 23,6% en lo que va del año»
- Clarin.com (13-10), «La inflación de septiembre fue 1,9%, según el Indec»
- Invecq (09-10), «Resumen semanal: del 5 al 9 de octubre»
La suba tiene un rubro al frente y un fondo general. Vivienda y servicios públicos fue la división que más aumentó: sin ella, el resto subió 1,8 %. Pero 7 de las 12 divisiones se aceleraron contra agosto, así que no es sólo tarifas. Creemos que el piso de la inflación mensual está entre 1,6 y 1,9 %, y el dato de septiembre quedó en el borde de arriba, con la núcleo adentro. Las correcciones de tarifas llegan a saltos, y en octubre ya se oficializaron subas de gas y luz: son un riesgo al alza para el dato de octubre, aunque no alcanzan para inclinarnos hacia un lado. Los bienes, que en septiembre subieron 1,7 % con el dólar quieto, esperamos que suban menos en octubre, pero eso depende de que el dólar siga sin moverse.
1 fuente
- Primera Fuente (08-10), «Tras el gas, el Gobierno nacional oficializó aumentos en las tarifas de luz»
El mercado no cambió lo que espera. La inflación implícita surge de comparar las letras a tasa fija (LECAP y BONCAP) con los bonos que ajustan por inflación (CER). A 180 días quedó en 1,87 % mensual, apenas 2 pb menos que la semana anterior. La mediana del REM para los próximos 12 meses quedó en 21,1 %. Para octubre, el REM espera 1,7 %. Nosotros no tenemos una inclinación clara: la núcleo viene de 1,7 % y las tarifas empujan arriba, pero la actividad débil modera.
Las compras de dólares del BCRA llenaron de pesos a los bancos. En la semana al martes 6, el BCRA emitió 522 mil millones para comprar dólares, y casi 300 mil millones quedaron en las cuentas de los bancos en el BCRA. La BAIBAR, la tasa de los préstamos entre bancos, cayó 297 pb en la semana al jueves 8, y la de adelantos a empresas, 189 pb. La TAMAR, lo que pagan los bancos por los plazos fijos grandes, bajó 12 pb, a 24,06 %. Pero el crédito no acompaña: los préstamos en pesos crecieron apenas 0,2 % en la semana. EcoGo calcula que en septiembre el crédito en pesos se achicó 0,8 % descontada la inflación, el segundo mes seguido en baja, que la morosidad de las familias llega a 12,9 % y que el único financiamiento privado que aumenta es en dólares. Nuestra lectura es que los bancos, asustados por la mora, no van a prestar más porque sobren pesos, y la semana lo sostiene. Lo cambiaría un repunte fuerte de los préstamos.
1 fuente
- EcoGo (13-10), «Monitor Semanal #874 | Descompresión financiera y señales mixtas en la economía real»
La última licitación del Tesoro, el lunes 28 de septiembre, colocó 8,62 billones de pesos y las ofertas cubrieron 113 % de lo adjudicado. Un tercio se colocó a TAMAR y otro tercio a tasa fija, y el plazo promedio fue de 5,8 meses, con el vencimiento más largo el 30 de julio de 2027. El comunicado no dice cuánto vencía, así que no sabemos si esa licitación retiró o devolvió pesos. El miércoles 14 vuelve a licitar, frente a vencimientos de 4,9 billones según la prensa. Si coloca más de lo que vence, retira parte de los pesos que emite el BCRA al comprar dólares; si coloca menos, se los devuelve a los bancos. Pensamos que la cuenta de pesos del Tesoro está ajustada. Los 8 billones que tiene depositados en el BCRA le permiten pagar si la renovación no alcanza, pero no dicen nada sobre cuánto va a renovar.
2 fuentes
- Agencia Noticias Argentinas (09-10), «El Tesoro se mete en el mercado y licita instrumentos con vencimientos por fuera de la gestión Milei»
- Perfil (09-10), «Licitación de deuda: el Tesoro enfrenta vencimientos por $4,9 billones»
La actividad no muestra todavía el piso que esperábamos. El EMAE, el estimador mensual de toda la actividad de INDEC, cayó 2,9 % en julio en la serie desestacionalizada (dato publicado el jueves 24 de septiembre). Para agosto sólo hay adelantos parciales de dos sectores. La producción industrial (IPI manufacturero) subió 1,9 % en el mes en la serie desestacionalizada, aunque sus máximos y mínimos de los últimos seis meses vienen bajando; la construcción (ISAC) subió 0,4 % mensual desestacionalizado. Son rebotes chicos frente a la caída de julio. Según EcoGo, agosto rebotó sólo a medias y el tercer trimestre igual cae contra el segundo; la consultora baja su previsión de crecimiento de 2026 a 1,2 %. El FMI también recortó su previsión de crecimiento del PBI argentino para 2026, a 2,1 %. Nuestra lectura era que la economía hacía piso y que el segundo semestre iba a ser algo mejor. La caída de julio la pone en duda. El EMAE de agosto, el miércoles 21, dirá si el rebote alcanza.
5 fuentes
- Revista Mercado (12-10), «La industria rebotó 1,9% en agosto, pero sigue 3,2% por debajo de un año atrás»
- Pilar de Todos (07-10), «Indec: la industria cayó 3,2% en agosto y acumula 2,7% de baja»
- EcoGo (13-10), «Monitor Semanal #874 | Descompresión financiera y señales mixtas en la economía real»
- Clarin.com (12-10), «El FMI bajó la proyección de crecimiento de la Argentina y ahora espera que el PBI suba 2,1% este año»
- La Nación (13-10), «El FMI hizo un fuerte recorte de la previsión de crecimiento de la Argentina para este año»
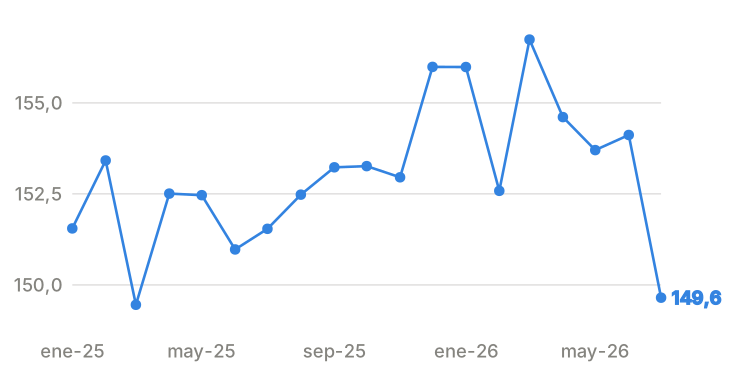
El empleo formal sigue en baja. En julio se perdieron 13 mil asalariados privados registrados, el 14.º mes seguido de caída, mientras el monotributo sumó mil: el trabajo que queda es más precario. El salario mediano registrado perdió 0,2 % real en el mes y 4,2 % en un año. Lo que vemos es una economía en K: crecen la energía y la minería, que contratan poco, y despiden la industria, el comercio y la construcción, que emplean mucho. El proyecto de Tecpetrol en Vaca Muerta aprobado por el RIGI, por 6.400 M USD, promete casi 8.000 empleos. Es mucho para una empresa y poco frente a lo que pierden esos sectores.
2 fuentes
- Infobae (09-10), «El Gobierno oficializó la aprobación en el RIGI de un proyecto petrolero en Vaca Muerta por USD 6.400 millones»
- Perfil (09-10), «Nuevo RIGI para Vaca Muerta: Tecpetrol invertirá más de US$ 6.400 millones y proyecta crear casi 8.000 empleos»
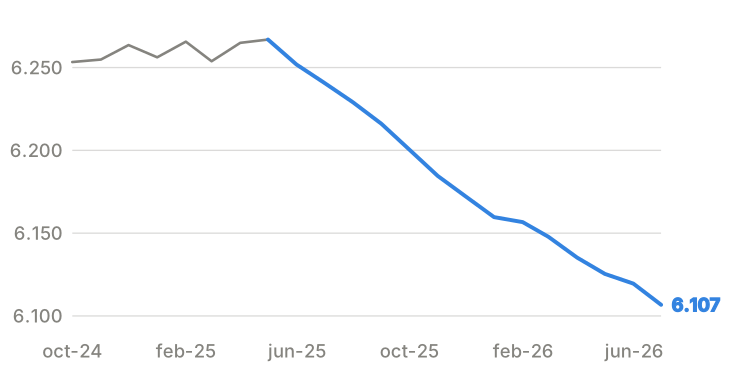
Del lado fiscal aparecen presiones. En agosto, el superávit primario de caja fue de 1,99 billones de pesos. Descontada la deuda flotante, el gasto ya devengado y todavía no pagado, quedaba en unos 1,96 billones, un cálculo aproximado porque las dos cifras no cubren exactamente el mismo sector público. En septiembre la flotante creció 1,07 billones; cuánto pesa se verá cuando salga el resultado primario de ese mes. La recaudación de septiembre creció 38,3 % interanual, por encima del 33,4 % de la inflación interanual: subió en términos reales, lo que matiza la idea de una recaudación planchada. Del lado del gasto, el proyecto de discapacidad costaría hasta 1,2 billones por año, más de la mitad del superávit primario de todo agosto. El gobierno también anunció una baja de retenciones al trigo, la cebada y la soja; su costo depende de cuánto bajen las alícuotas y de cuánto se exporte. Partimos de que el superávit primario del año queda cerca de 1,2 % del PBI sin privatizaciones y de que no hay espacio para bajar retenciones sin recortar otro gasto. Una recaudación real que siga subiendo es lo que podría mover esa cuenta hacia arriba.
2 fuentes
- Infobae (09-10), «Alerta en Economía: el proyecto de discapacidad del Gobierno tendría un costo de hasta $1,2 billones anuales»
- Uno Entre Rios (11-10), «Javier Milei anunció la baja de retenciones al trigo, la cebada y la soja»
Para estar atento
- Una nueva suba de la Fed en diciembre. Después de la suba de septiembre, la Fed podría volver a subir si la inflación no cede. Polymarket le da 76 % a una suba de 25 pb en diciembre. Importa porque una tasa más alta en EE.UU. encarece el financiamiento de todos los emergentes y presiona sobre el riesgo país argentino, justo cuando los bonos largos ya vienen perdiendo. Lo seguimos hasta el miércoles 9 de diciembre. La acercaría una núcleo de EE.UU. que no afloje. La alejaría un enfriamiento claro del empleo, que hoy contrata poco pero no despide.
3 fuentes
- EL PAÍS (07-10), «Las actas de la Fed revelan que la mayoría de gobernadores apuesta por otra subida de tipos antes de final de año»
- Bloomberg Línea (07-10), «Minutas de la Fed muestran apoyo a otra subida de tasas tras el alza de septiembre»
- RoadShow (08-10), «FED: las minutas anticipan otra suba de tasas antes de fin de año»
- Ormuz cerrado por más tiempo y un Brent que vuelva a saltar. Irán dice que no habrá negociaciones y que un acuerdo con Omán no alcanza para reabrir el estrecho. Para Argentina corta para los dos lados: un petróleo caro mete dólares por la energía exportada, pero encarece las naftas y empuja la inflación y las tasas del mundo. Lo seguimos hasta el viernes 15 de enero de 2027. Lo acercarían nuevos ataques a buques o el fracaso de las conversaciones con Omán y EE.UU.; lo alejaría un acuerdo que reabra la vía marítima.
5 fuentes
- BAE Negocios (11-10), «Irán mantendrá el bloqueo en Ormuz: aseguran que "no habrá negociaciones"»
- Diario El Norte - San Nicolás (11-10), «Irán mantiene cerrado Ormuz y endurece su pulso con EE.UU.»
- Agencia Noticias Argentinas (11-10), «Irán rechazó por insuficiente la respuesta de Estados Unidos y mantiene cerrado el estrecho de Ormuz»
- Transporte y Energía (12-10), «Irán afirma que potencial acuerdo con Omán sobre estrecho de Ormuz no sería suficiente para reabrir vía marítima»
- Diario Huarpe (12-10), «El petróleo se dispara por la crisis en Medio Oriente y preocupa al mercado»
- Una corrida cambiaria antes de la elección de 2027. Miguel Ángel Broda sostiene que la presión potencial sobre el dólar es mayor y los dólares para enfrentarla, menos de lo que dice el gobierno. Milei dijo que no espera una corrida en el año electoral, pero que se prepara. Importa porque, con los vencimientos de 2027 y el crédito en pesos cayendo, el programa depende de que el BCRA siga comprando y del apoyo de EE.UU. Lo seguimos hasta el miércoles 31 de marzo de 2027. Lo acercarían un resultado adverso en Brasil, un riesgo país que se quede arriba de 600 pb y menos compras del BCRA. Lo alejaría que el BCRA siga comprando después de la cosecha.
5 fuentes
- Diario Neuquino (12-10), «Según Miguel Ángel Broda, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno»
- TN (12-10), «Javier Milei: "No espero una corrida cambiaria durante el año electoral, pero me preparo"»
- Política Argentina (08-10), «El plan de Caputo no cierra: faltan US$23.000 millones de cara al 2027 y Argentina podría volver a pedirle a EEUU»
- Clarin.com (07-10), «Se acabó el efecto Brasil: el riesgo país volvió a acercarse a los 600 puntos y subió el dólar»
- EcoGo (13-10), «Monitor Semanal #874 | Descompresión financiera y señales mixtas en la economía real»
Qué mirar
- Miércoles 14: CPI de EE.UU. de septiembre. El nowcast de la Fed de Cleveland, su estimación diaria antes del dato, espera 0,53 % mensual en el general y 0,20 % en la núcleo. Esperamos que el general suba bastante más que la núcleo, empujado por la energía. Si la núcleo sale en línea, el shock sigue siendo de energía y la suba de diciembre depende del petróleo. Si sale arriba, se refuerza la suba de diciembre y sube el Treasury a 2 años, con presión sobre los emergentes.
- Miércoles 14: licitación del Tesoro en pesos. No hay una expectativa publicada. Si coloca más de lo que vence, absorbe parte de los pesos que emite el BCRA al comprar dólares y frena la baja de las tasas cortas. Si coloca menos, esos pesos vuelven a los bancos y la TAMAR puede seguir bajando hacia el 23,5 % que el REM espera para noviembre. Para eso no tenemos una inclinación clara.
- Miércoles 21: EMAE de agosto. No hay una expectativa publicada. El último dato ya publicado, el de julio, mostró una caída fuerte, y los adelantos sectoriales de agosto, la industria y la construcción, subieron en el mes. Si el EMAE de agosto recupera sólo una parte chica de la caída de julio, se debilita nuestra lectura de que la economía hacía piso. Si marca un mínimo debajo de fines de 2025, la descartamos.
- Domingo 25: balotaje en Brasil. Polymarket le da 86 % a Flávio Bolsonaro y 14 % a Lula. Un triunfo de Bolsonaro ya está en el precio del real y aportaría poco. Un triunfo de Lula revertiría la apreciación del real, y si el riesgo país argentino sigue a Brasil, como pensamos, debería subir. Si después del balotaje los bonos largos argentinos siguen perdiendo con Brasil estable, la suba de esta semana era local.
- Miércoles 28: decisión de la Fed. Kalshi le da 82 % a que mantenga la tasa, y el futuro de octubre está en 3,885 %, igual a la tasa de hoy. Vemos muy probable que la mantenga y deje abierta la suba de diciembre. Una suba en octubre sería una sorpresa: subiría el Treasury a 2 años y se encarecería el financiamiento emergente. Si mantiene y suaviza el tono, se debilita nuestra lectura de que viene otra suba.
- Jueves 12 de noviembre: IPC de octubre. La mediana del REM espera 1,7 % en el general y 1,6 % en la núcleo. No tenemos una inclinación clara: las subas de luz y gas empujan arriba, y un dólar quieto frena los bienes, que esperamos debajo del 1,7 % de septiembre. Si la núcleo baja de 1,6 %, el piso de la inflación sería más bajo de lo que creemos. Si el general vuelve a dar 1,9 % o más, el piso queda en el borde de arriba un segundo mes.
Límites
- No sabemos quién vendió los bonos argentinos largos (2035 y 2041) esta semana. Sin datos de flujos de fondos por bono, no podemos separar una venta puntual de una prima política. El precio de esos bonos después del balotaje en Brasil lo va a aclarar.
- Las reservas netas son una aproximación: el swap con China y los pagos de 12 meses salen de la planilla del BCRA al 31 de agosto. Con la próxima planilla sabremos si cambiaron esos compromisos.
- No sabemos cuánto renovó el Tesoro en sus licitaciones: el comunicado da lo colocado pero no lo que vencía. Hasta tener ese dato, no sabemos si absorbe o libera pesos.
- No tenemos el detalle oficial de las compras del BCRA del viernes 9 y del lunes 12. Por eso no sabemos si la compra de 291 M del martes 13 fue en bloque o en el mercado. El balance cambiario de octubre, a fin de noviembre, dirá quién vendió esos dólares.